Avant de parler de votre retraite, regardez l'état du pays censé la payer.
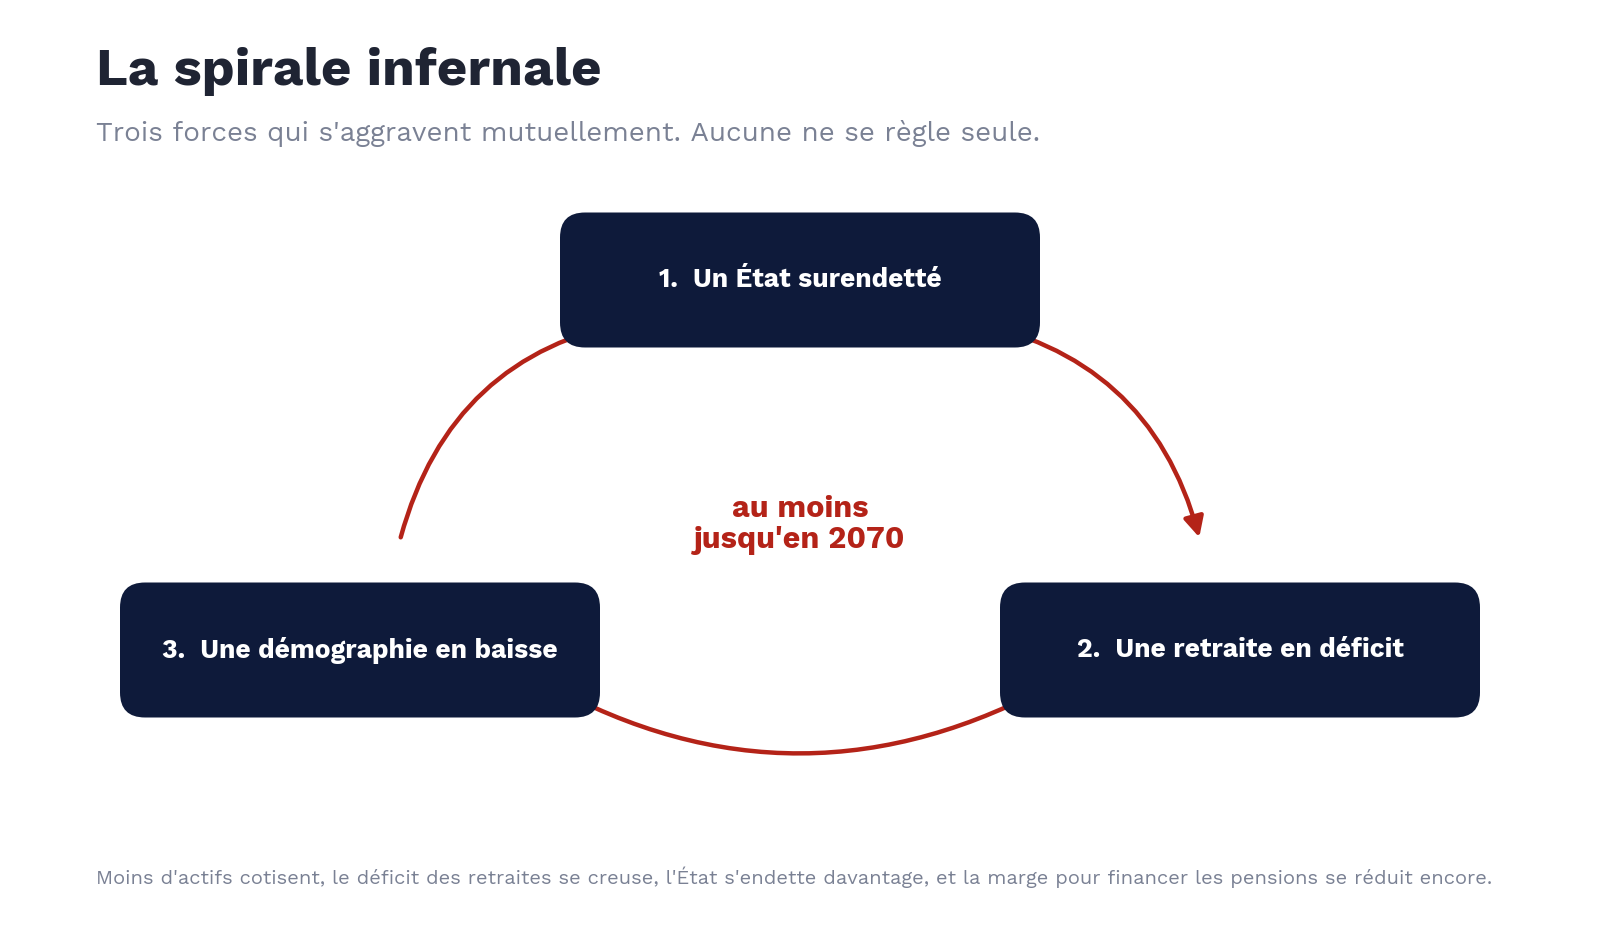
Trois forces se sont mises en place. Prises séparément, chacune est inquiétante. Prises ensemble, elles s'alimentent et forment une spirale dont personne ne sortira avant des décennies.
1. Un État surendetté
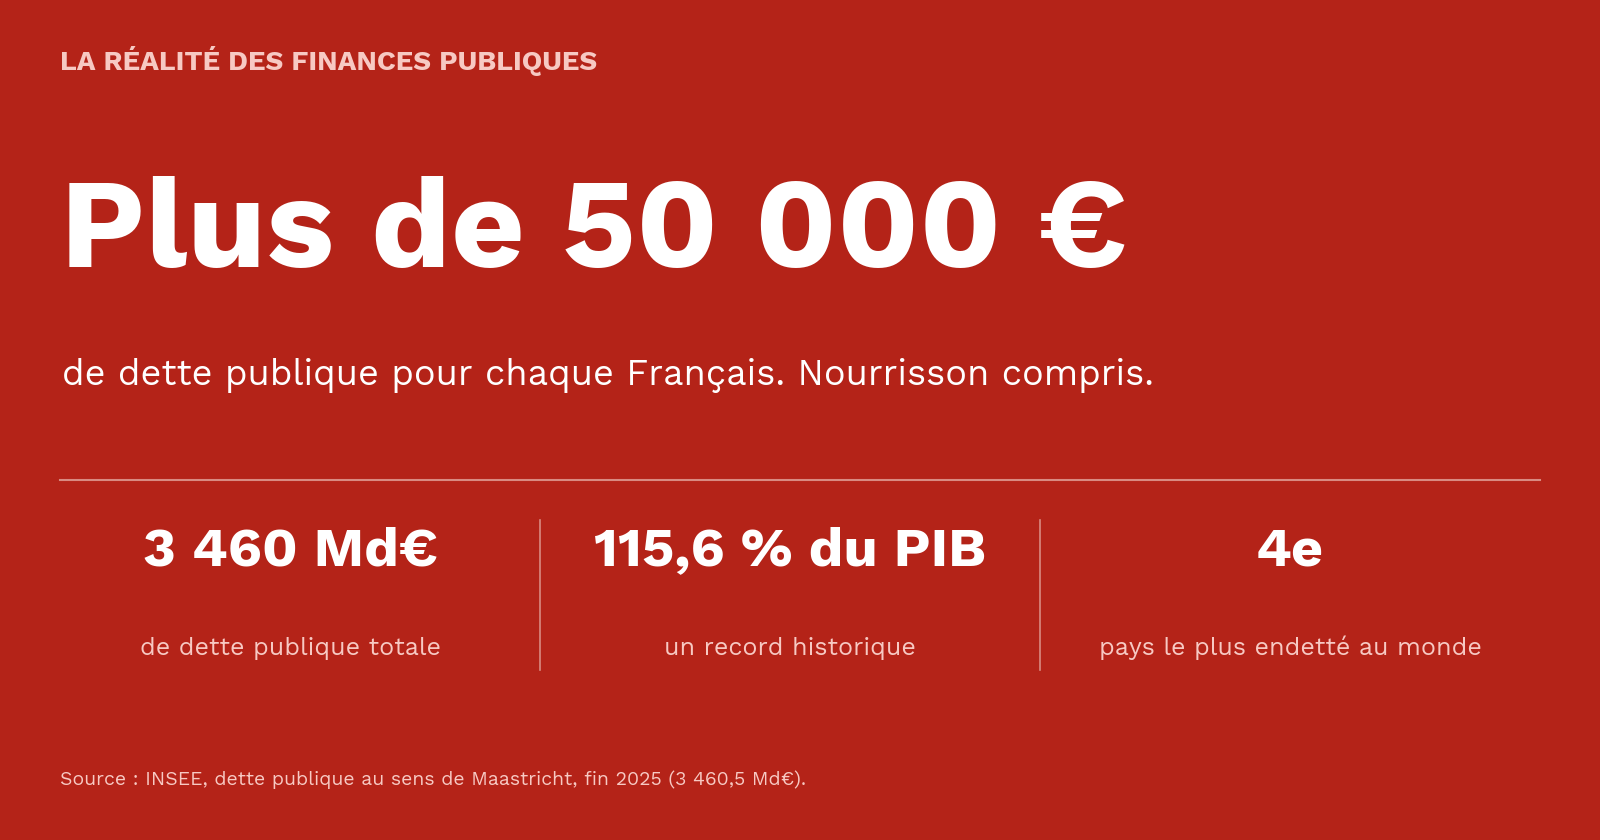
La France est le pays le plus endetté d'Europe. Les intérêts de cette dette sont devenus le premier poste de dépense de l'État, devant la Défense. Un pays qui doit déjà emprunter pour payer les intérêts de ce qu'il doit n'a plus aucune marge.
2. Un système de retraite à bout de souffle
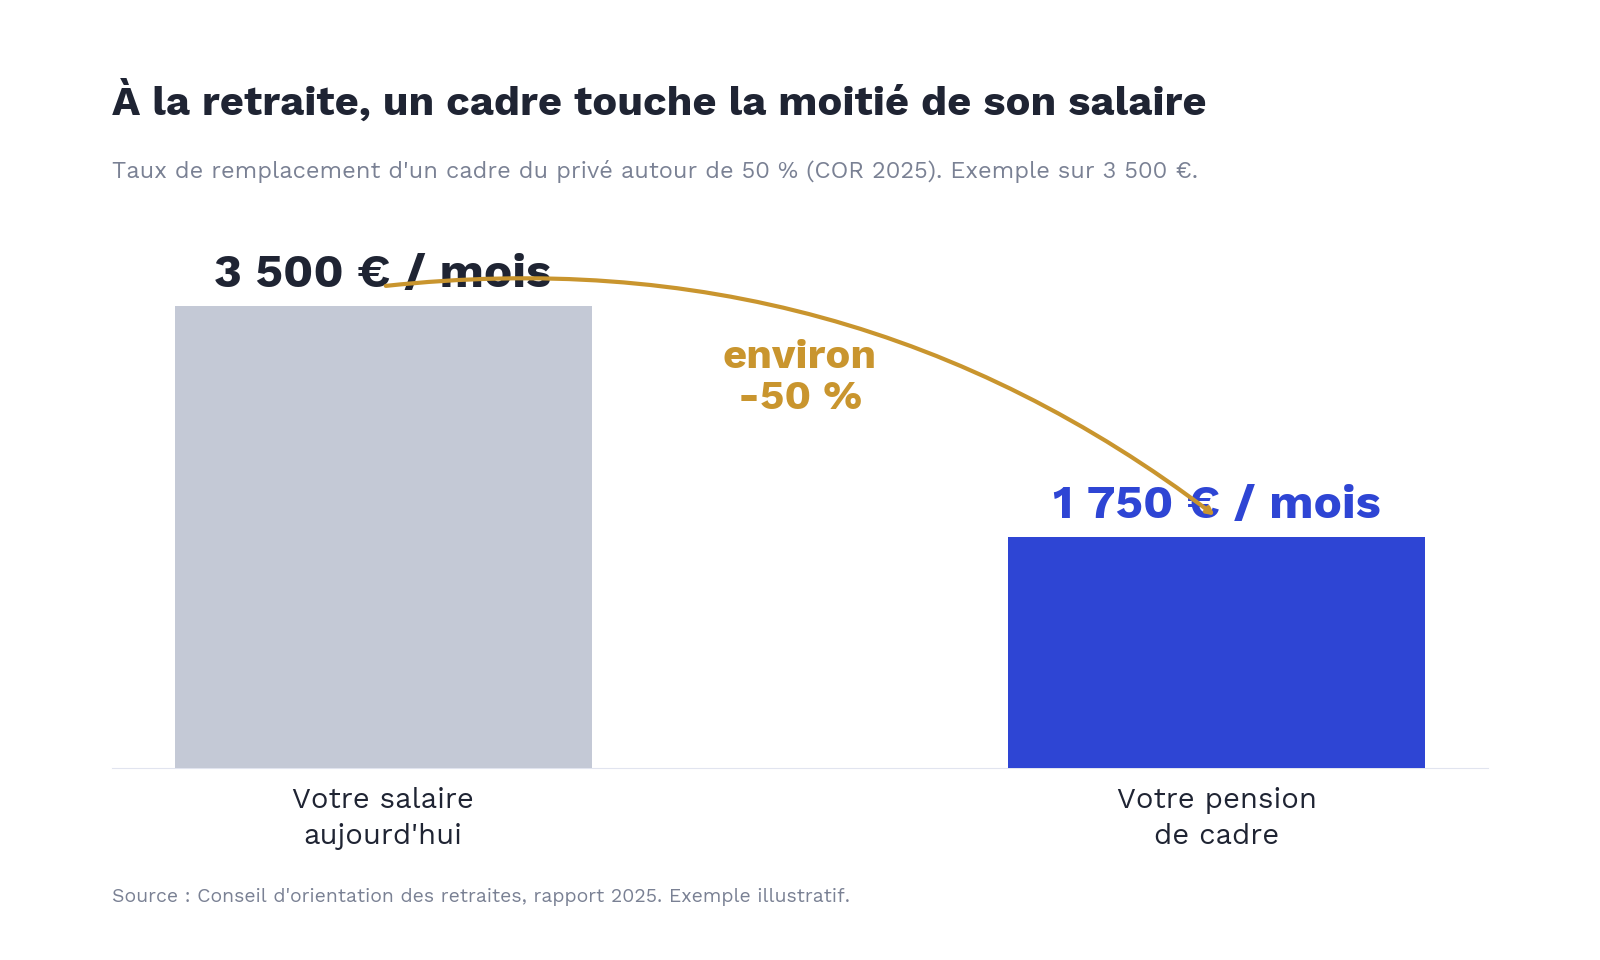
Un cadre du privé part déjà avec environ la moitié de son dernier salaire (taux de remplacement autour de 50 %, COR 2025), et la pension réelle d'un cadre a reculé de près de 10 % entre 2012 et 2025.
Et l'addition est déjà lourde : près de 28 % du salaire brut d'un salarié financent les retraites, cotisations salariale et patronale comprises.
Avec un taux de prélèvements obligatoires à 43,6 % du PIB en 2025 (INSEE), parmi les plus élevés au monde, il ne reste quasiment aucune marge pour prélever davantage.
La seule variable d'ajustement qui reste, c'est le niveau des pensions. À la baisse.
3. Une démographie qui se retourne
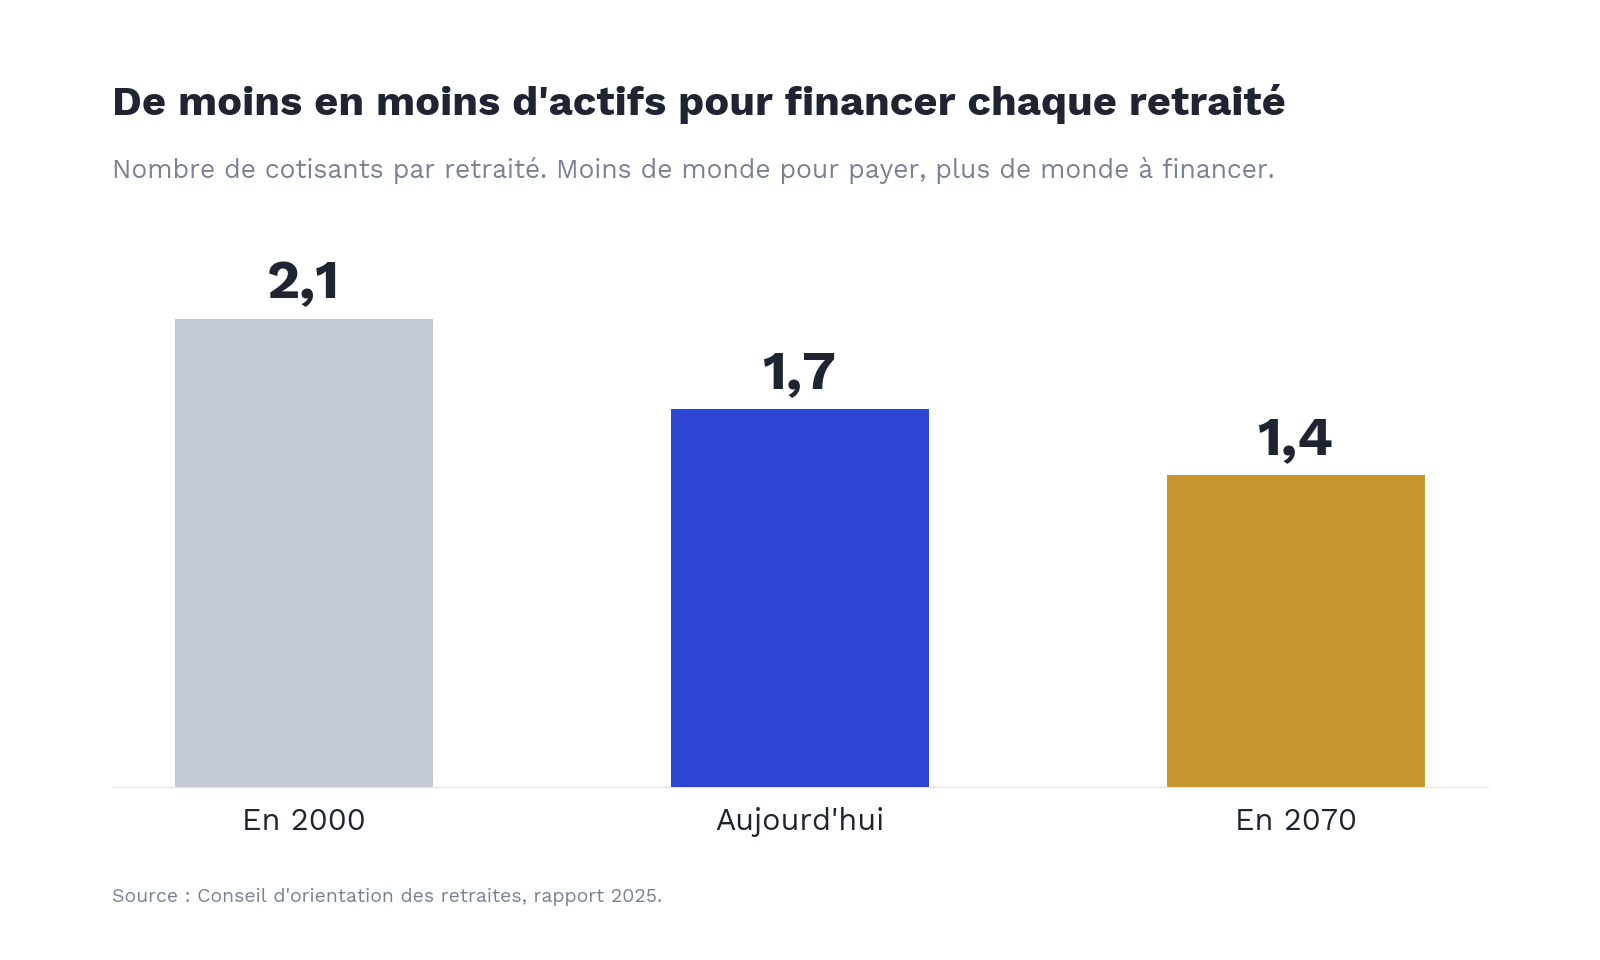
En 2000, 2,1 actifs finançaient un retraité. Aujourd'hui 1,7. En 2070, 1,4 (COR). Moins de cotisants, plus de pensions à payer.
La spirale infernale
Ces trois forces ne s'additionnent pas, elles se multiplient. Moins d'actifs, donc moins de cotisations, donc un déficit qui se creuse, donc un État qui s'endette davantage, donc encore moins de marge pour les pensions. Et le tour recommence. Au moins jusqu'en 2070.
Soyons lucides : il n'existe aucune raison sérieuse de croire que le niveau des retraites sera maintenu dans la durée. Compter dessus, c'est parier contre les mathématiques. La seule retraite sur laquelle vous gardez vraiment la main, c'est celle que vous construisez vous-même.
Les fausses bonnes solutions
Attention, si vous comptez sur ces solutions : elles ne marchent pas.
Fausse bonne solution n°1 : épargner plus
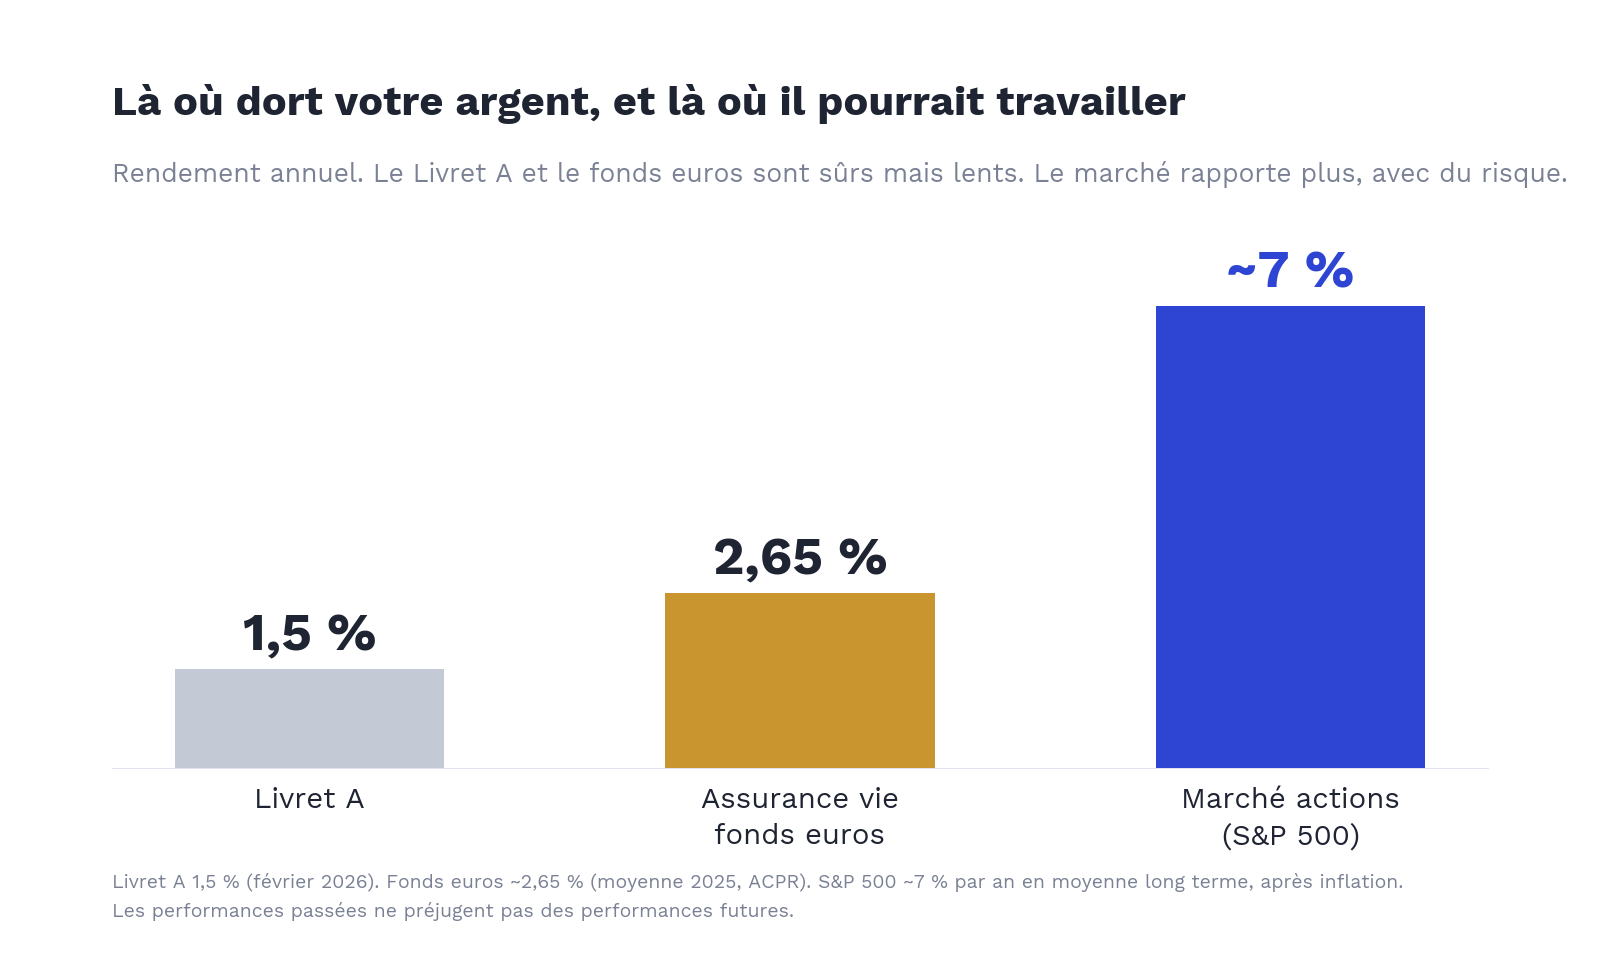
Le Livret A à 1,5 % depuis février 2026, plafonné à 22 950 €. L'assurance vie en fonds euros autour de 2,65 %. Sûr, mais bien trop lent pour préparer une retraite. Votre argent ne perd pas, il avance au ralenti.
Fausse bonne solution n°2 : en remettre dans la retraite
Cotiser davantage, ou empiler dans un plan d'épargne retraite, en se disant qu'on prépare ses vieux jours. Sauf que la retraite par répartition souffre de deux problèmes de fond.
Problème n°1 : un rendement déplorable sur chaque euro
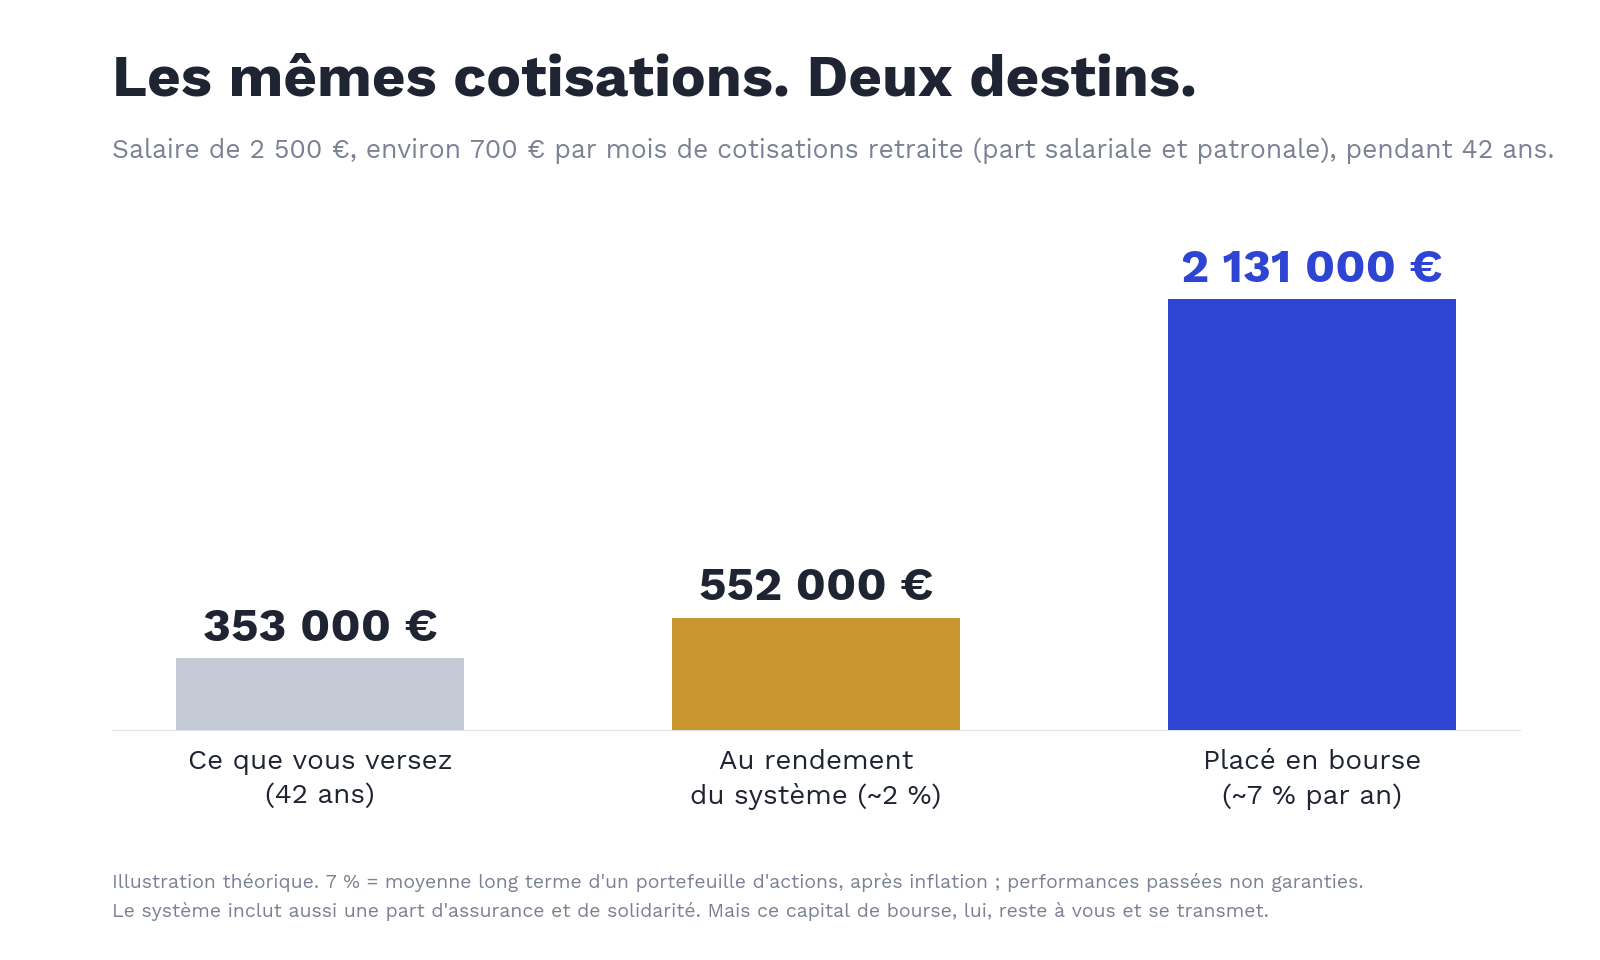
Chaque euro versé au système rapporte très peu. Les études situent ce rendement interne autour de 1,75 à 2 % pour les générations récentes, et il glisse vers 0,3 % pour les plus jeunes (INSEE, COR). Autrement dit, vos 100 € cotisés travaillent comme un placement à 1 ou 2 % par an. Sur un portefeuille d'actions, le repère long terme est d'environ 7 % par an, après inflation. Sur une carrière, l'écart se chiffre en centaines de milliers d'euros.
Problème n°2 : c'est un tiroir sans fond
L'argent que vous versez à la retraite par répartition ne vous appartient pas. Il finance les pensions d'aujourd'hui. Le jour où vous partez, vous touchez ce que le système veut bien verser, et pas un euro ne sera jamais transmis à vos enfants. Il sort de votre patrimoine, définitivement. Même un plan d'épargne retraite bloque votre argent jusqu'à la retraite et vous laisse peu de marge de manoeuvre.
Un portefeuille, c'est l'inverse. Il reste à vous. Vos enfants en héritent. Vous le pilotez comme vous voulez. Vous restez souverain.
Mettez ces deux problèmes bout à bout, sur une carrière, pour un salaire de 2 500 €. Voici ce que ça donne.
Pourquoi la bourse, et pas autre chose ?
Sur le long terme, peu de placements tiennent la distance. Regardez les trente dernières années.
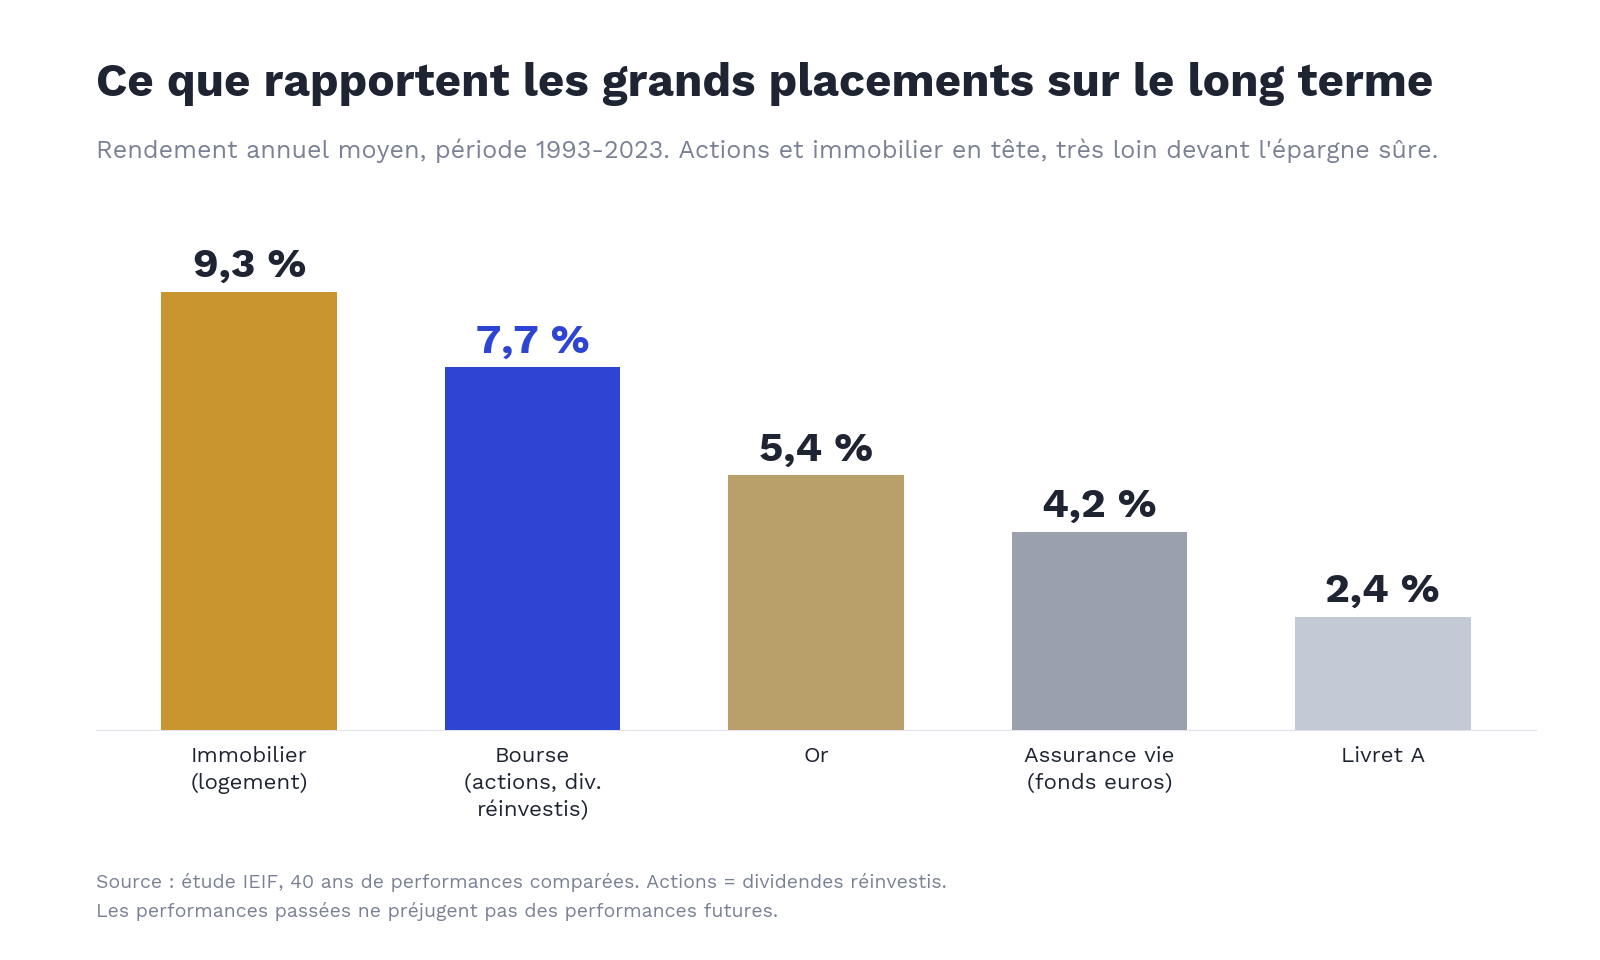
Les actions et l'immobilier arrivent en tête, au coude à coude, très loin devant le Livret A et l'assurance vie. L'or suit de plus loin, et surtout il ne produit aucun revenu : ni loyer, ni dividende. Il dort.
Alors pourquoi la bourse, et pas l'immobilier, que j'adore par ailleurs ? Parce qu'elle rapporte presque autant, mais sans la gestion. Pas de locataire, pas de travaux, pas de crédit à porter. Vous investissez en quelques clics, vous restez liquide, et votre portefeuille vous verse des dividendes. C'est le placement le plus accessible et le plus passif pour préparer une retraite.
Mettez ces deux problèmes bout à bout, sur une carrière, pour un salaire de 2 500 €. Voici ce que ça donne.
Le vrai problème, ce n'est pas la bourse. C'est la peur, et le fait de ne pas savoir par où commencer.
Si vous n'avez jamais investi, ce n'est pas par manque d'intelligence. C'est que la bourse vous fait un peu peur, et que personne ne vous a jamais montré la première marche.
Cette peur, on vous l'a installée. La presse ne parle des marchés que dans deux cas : un krach, ou une perte spectaculaire. Ce qui attire l'attention, c'est l'accident, pas la régularité. Vous n'entendez jamais parler de ceux qui ont investi tranquillement pendant vingt ans et qui en vivent aujourd'hui. Forcément, ça ne fait pas la une.
Résultat, vous associez la bourse au casino. Alors qu'investir dans un portefeuille diversifié, sur le long terme, n'a rien à voir avec spéculer. C'est cette confusion que la formation lève, pour vous faire passer de la peur à un plan clair.
Le Portefeuille à Deux Moteurs
Imaginez ouvrir votre compte bourse un matin de semaine ordinaire. Vous n'avez rien fait de spécial. Et pourtant, une ligne s'affiche : un versement vient de tomber. Pas votre salaire. Vos placements qui vous paient, vous. C'est ça, vivre de ses dividendes : un revenu qui arrive sans que vous échangiez une heure de votre temps contre.
La méthode PLF repose sur un principe simple, que j'appelle le Portefeuille à Deux Moteurs.
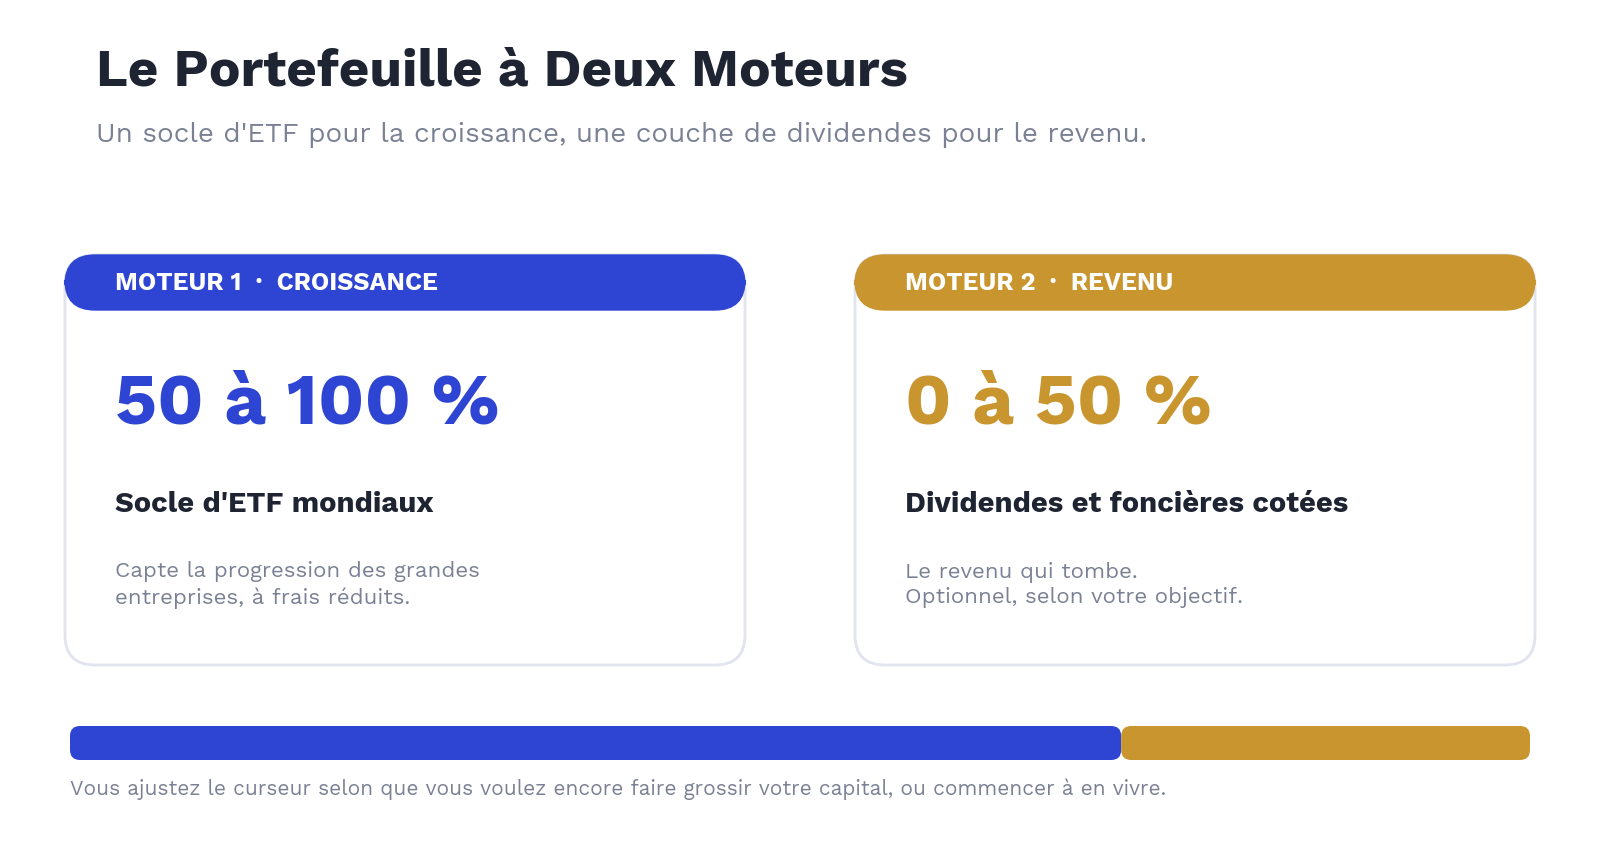
Le premier moteur, c'est la croissance. Un socle d'ETF, 50 à 100 % de votre portefeuille, qui capte la progression des plus grandes entreprises du monde, à frais réduits, sans avoir à choisir une action vous-même.
Le second moteur, c'est le revenu. Jusqu'à la moitié, en actions à dividendes et en foncières cotées. Ce sont elles qui versent. À doser selon que vous voulez encore faire grossir votre capital, ou commencer à en vivre.
Vous voulez en savoir plus ?
Cliquez ici